John Larry Kelly Jr. entwickelte 1956 eine Formel, die ursprünglich für Investitionen an der Börse gedacht war. Jahrzehnte später entdeckten Sportwetter ihr Potenzial. Die Kelly-Formel berechnet den optimalen Einsatz basierend auf dem eigenen Vorteil gegenüber dem Buchmacher. Klingt perfekt, hat aber Tücken. Die Formel verspricht maximales Wachstum der Bankroll bei gleichzeitiger Minimierung des Ruinrisikos. Diese […]
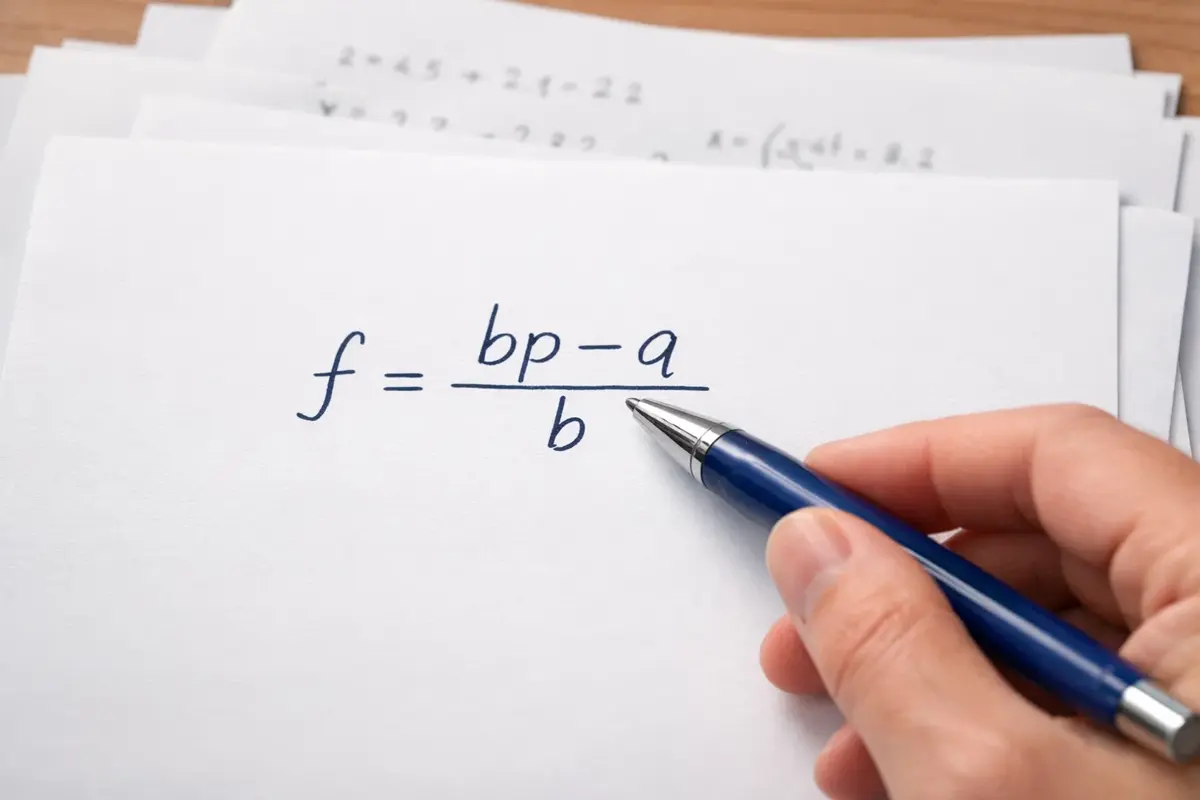
John Larry Kelly Jr. entwickelte 1956 eine Formel, die ursprünglich für Investitionen an der Börse gedacht war. Jahrzehnte später entdeckten Sportwetter ihr Potenzial. Die Kelly-Formel berechnet den optimalen Einsatz basierend auf dem eigenen Vorteil gegenüber dem Buchmacher. Klingt perfekt, hat aber Tücken.
Die Formel verspricht maximales Wachstum der Bankroll bei gleichzeitiger Minimierung des Ruinrisikos. Diese Kombination macht sie theoretisch zur idealen Einsatzstrategie. In der Praxis scheitert die reine Kelly-Anwendung jedoch an mehreren Hürden, die jeden Sportwetter betreffen.
Die mathematische Grundlage
Die Kelly-Formel lautet: f = (bp – q) / b. Dabei steht f für den optimalen Einsatzanteil der Bankroll, b für die Dezimalquote minus eins, p für die eigene Wahrscheinlichkeitseinschätzung des Ereignisses und q für die Gegenwahrscheinlichkeit, also eins minus p.
Ein Beispiel verdeutlicht die Anwendung: Eine Wette bietet Quote 2,50. Die eigene Einschätzung sieht eine Gewinnwahrscheinlichkeit von 45 Prozent. Also: b = 1,5, p = 0,45, q = 0,55. Die Rechnung ergibt: f = (1,5 × 0,45 – 0,55) / 1,5 = 0,083. Der optimale Einsatz beträgt 8,3 Prozent der Bankroll.
Die Formel liefert negative Werte, wenn kein Vorteil existiert. Bei Quote 2,00 und geschätzten 45 Prozent Gewinnwahrscheinlichkeit ergibt sich: f = (1 × 0,45 – 0,55) / 1 = -0,10. Das negative Ergebnis signalisiert: Finger weg von dieser Wette. Die Kelly-Formel fungiert damit auch als Qualitätsfilter.
Die Sensitivität der Formel gegenüber der Wahrscheinlichkeitsschätzung ist enorm. Im ersten Beispiel erhöht eine Fehleinschätzung von 45 auf 50 Prozent den empfohlenen Einsatz von 8,3 auf 16,7 Prozent. Diese Verdopplung bei nur fünf Prozentpunkten Differenz zeigt die Gefahr falscher Einschätzungen.
Warum die volle Kelly-Anwendung scheitert
Das größte Problem liegt in der Schätzunsicherheit. Die Kelly-Formel setzt voraus, dass die eigene Wahrscheinlichkeitseinschätzung korrekt ist. In der Realität weiß niemand die wahre Gewinnwahrscheinlichkeit. Jede Schätzung enthält Fehler, und diese Fehler potenzieren sich in der Einsatzberechnung.
Die Varianz bei voller Kelly-Anwendung überfordert die meisten Wetter. Einsätze von acht oder zehn Prozent pro Wette führen zu extremen Schwankungen. Eine Serie von fünf Verlusten kann die Bankroll halbieren. Diese Achterbahnfahrt hält kaum jemand emotional durch.
Die Annahme unabhängiger Wetten trifft selten zu. Kelly funktioniert optimal bei einer Wette nach der anderen, mit Anpassung der Bankroll dazwischen. Im realen Wettgeschäft laufen oft mehrere Wetten parallel, was die Berechnung verkompliziert und das Risiko erhöht.
Lesen Sie auch Bankroll Management.
Die Überschätzung des eigenen Vorteils ist menschlich. Wetter neigen dazu, ihre Fähigkeiten positiver einzuschätzen als die Realität rechtfertigt. Diese systematische Verzerrung führt bei Kelly-Anwendung zu systematisch überhöhten Einsätzen und langfristig zu Verlusten statt Gewinnen.
Wahrscheinlichkeitsschätzung als Kernproblem
Die Kelly-Formel funktioniert nur mit akkuraten Wahrscheinlichkeitseinschätzungen. Diese zu erstellen ist die eigentliche Herausforderung. Die Quote des Buchmachers liefert einen Anhaltspunkt, enthält aber dessen Marge. Die Umrechnung in implizite Wahrscheinlichkeiten erfordert Berücksichtigung dieser Marge.
Die eigene Einschätzung muss die Buchmacher-Quote übertreffen, um einen Vorteil zu haben. Bei einer Quote von 2,00 liegt die implizite Wahrscheinlichkeit bei 50 Prozent plus Marge. Nur wer die tatsächliche Wahrscheinlichkeit höher einschätzt, hat einen theoretischen Vorteil. Diese Einschätzung basiert auf Wissen, das der Buchmacher nicht hat oder anders bewertet.
Die Kalibrierung der eigenen Schätzungen erfordert Datensammlung. Über hunderte Wetten hinweg zeigt sich, ob die geschätzten Wahrscheinlichkeiten mit den tatsächlichen Ergebnissen übereinstimmen. Wer regelmäßig 55 Prozent schätzt und nur 50 Prozent gewinnt, muss seine Methode überdenken. Diese Feedback-Schleife verbessert langfristig die Schätzqualität.
Die Unterscheidung zwischen Glück und Können verschwimmt bei kleinen Stichproben. Zehn gewonnene Wetten bei geschätzten 60 Prozent können Zufall oder Können sein. Erst nach mehreren hundert Wetten kristallisiert sich heraus, ob die eigenen Einschätzungen tatsächlich besser sind als der Markt.
Die Lösung: Fractional Kelly
Die praktische Antwort auf diese Probleme heißt Fractional Kelly, also die Verwendung eines Bruchteils des berechneten Einsatzes. Statt der vollen Kelly-Empfehlung werden nur 25, 33 oder 50 Prozent davon gesetzt. Diese Reduktion opfert etwas Wachstumspotenzial, reduziert aber Risiko und Varianz erheblich.
Bei Half-Kelly, also 50 Prozent des berechneten Einsatzes, halbiert sich die Varianz annähernd, während das Wachstumspotenzial nur um etwa 25 Prozent sinkt. Dieses asymmetrische Verhältnis macht Fractional Kelly zur bevorzugten Methode erfahrener Wetter.
Quarter-Kelly empfiehlt sich für Einsteiger und unsichere Situationen. Die resultierenden Einsätze bleiben moderat, selbst bei vermeintlich hohem Vorteil. Die Lernkurve verläuft sanfter, weil Fehler weniger drastische Konsequenzen haben. Mit wachsender Erfahrung kann der Faktor erhöht werden.
Die Wahl des Kelly-Bruchteils hängt von mehreren Faktoren ab. Die Qualität der eigenen Wahrscheinlichkeitsschätzungen, die emotionale Varianztoleranz und die Größe der Bankroll spielen hinein. Ein konservativer Ansatz beginnt bei Quarter-Kelly und erhöht nur bei nachgewiesenem Langzeiterfolg.
Praktische Anwendung bei Live Wetten
Live Wetten erschweren die Kelly-Anwendung zusätzlich. Die Zeit für Wahrscheinlichkeitsschätzung und Einsatzberechnung fehlt oft. Die Quoten ändern sich schneller als die Kalkulation abgeschlossen ist. Diese Geschwindigkeit macht eine vorbereitete Herangehensweise unverzichtbar.
Eine Lösung besteht in der Kategorisierung von Situationen. Für typische Szenarien werden Wahrscheinlichkeitsbandbreiten und entsprechende Einsatzgrößen vorab definiert. Tritt eine solche Situation ein, ist die Einsatzentscheidung bereits getroffen. Diese Vorbereitung reduziert den Entscheidungsdruck im Moment.
Die kontinuierliche Anpassung der Bankroll ist bei Live Wetten besonders wichtig. Nach jedem abgeschlossenen Spiel sollte der Kontostand notiert und für folgende Berechnungen verwendet werden. Diese Disziplin verhindert, dass überholte Einsatzgrößen verwendet werden.
Die Kombination mehrerer Live Wetten am selben Tag erfordert Vorsicht. Die Kelly-Formel geht von sequenziellen Wetten aus. Parallele Wetten erhöhen das Gesamtrisiko überproportional. Eine konservative Anpassung reduziert jeden Einzeleinsatz, wenn mehrere Wetten gleichzeitig laufen.
Grenzen der Formel
Die Kelly-Formel optimiert für maximales Wachstum, nicht für andere Ziele. Wer eine bestimmte Summe erreichen will oder innerhalb eines Zeitraums Gewinne benötigt, findet in Kelly nicht unbedingt die richtige Strategie. Die Optimierung auf Langzeitwachstum ignoriert kurzfristige Bedürfnisse.
Die Formel berücksichtigt keine Wettgrenzen. Der berechnete Einsatz kann das vom Buchmacher erlaubte Maximum übersteigen. In solchen Fällen bleibt nur die Annahme des reduzierten Einsatzes, was die optimale Strategie verfälscht.
Steuern und Gebühren reduzieren den effektiven Vorteil. Die 5,3 Prozent Wettsteuer in Deutschland schmälern jeden Gewinn. Die Kelly-Berechnung sollte diese Abzüge berücksichtigen, was die Formel verkompliziert und den empfohlenen Einsatz reduziert.
Die emotionale Komponente fehlt in der Formel komplett. Ein mathematisch korrekter Einsatz von acht Prozent kann sich falsch anfühlen und zu vorzeitigem Abbruch der Strategie führen. Die beste Formel nutzt nichts, wenn sie nicht durchgehalten wird.
Die Integration in die Gesamtstrategie
Die Kelly-Formel ist ein Werkzeug, keine Komplettlösung. Sie beantwortet die Frage nach der Einsatzhöhe, aber nicht die Frage nach der Wettauswahl. Wertvolle Wetten zu identifizieren bleibt die zentrale Herausforderung, unabhängig von der Einsatzmethode.
Die Kombination mit anderen Regeln ergibt ein robustes System. Maximaleinsätze von beispielsweise drei Prozent unabhängig von Kelly-Berechnung schützen vor extremen Fehleinschätzungen. Diese Deckelung begrenzt den Schaden, wenn die Wahrscheinlichkeitsschätzung dramatisch danebenliegt.
Die regelmäßige Überprüfung der Schätzgenauigkeit verbessert die Kelly-Anwendung langfristig. Ein Vergleich zwischen geschätzten und tatsächlichen Gewinnquoten offenbart systematische Verzerrungen. Diese Erkenntnisse erlauben Kalibrierung der eigenen Einschätzungen.
Die Kelly-Formel bietet einen mathematisch fundierten Ansatz für das Einsatzmanagement. Ihre praktische Anwendung erfordert jedoch Anpassungen an die Realität des Sportwettens. Fractional Kelly in Kombination mit strikten Obergrenzen und kontinuierlicher Selbstüberprüfung macht aus der theoretischen Formel ein praktikables Werkzeug.
